
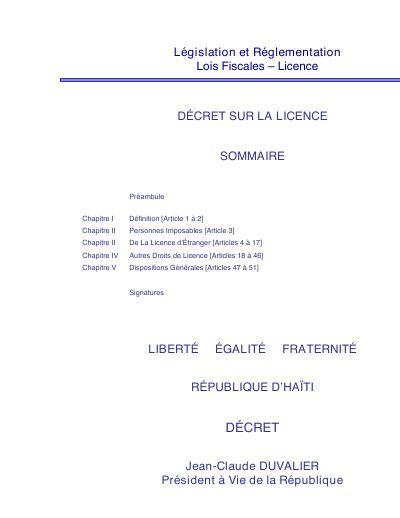
Décret sur la licence
- Cinquante et un articles en cinq chapitres.
- Le chapitre III régit la licence d'étranger aux articles 4 à 17.
- Le chapitre IV expose les autres droits de licence aux articles 18 à 46.
- La licence est un impôt distinct de la patente et les deux sont couramment confondus.
- C'est l'instrument qui régit ce qu'un ressortissant étranger paie pour commercer en Haïti.
Décret sur la licence, reproduit dans la compilation Lois Fiscales du Ministère de l'Économie et des Finances.
Le chapitre I définit la licence, le chapitre II désigne les personnes imposables, le chapitre III régit la licence d'étranger aux articles 4 à 17, le chapitre IV expose les autres droits de licence aux articles 18 à 46, et le chapitre V porte les dispositions générales aux articles 47 à 51.
La licence est distincte de la patente, et les deux sont couramment confondues. Un chapitre consacré à la licence d'étranger fait aussi de ce texte l'instrument qui régit ce qu'un ressortissant étranger paie pour commercer en Haïti, question à laquelle le régime d'investissement ne répond pas seul.
Comment citer
Ministère de l'Économie et des Finances (MEF), 1978, Décret sur la licence, https://www.mef.gouv.ht/
- Titulaire des droits
- Government of Haiti