
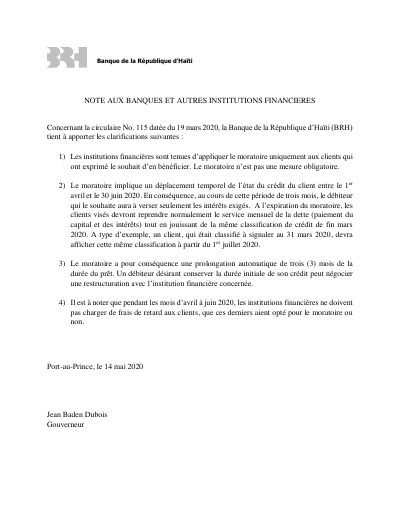
Note aux banques et autres institutions financières précisant la circulaire 115
- Le moratoire ne s'applique qu'aux clients qui en ont exprimé le souhait et n'est pas obligatoire.
- Du 1er avril au 30 juin 2020, le débiteur ne verse que les intérêts exigés, puis reprend le service de la dette avec la même classification de crédit qu'à fin mars 2020.
- Le moratoire prolonge automatiquement la durée du prêt de trois mois, et le débiteur peut négocier une restructuration pour conserver la durée initiale.
- D'avril à juin 2020, les institutions ne doivent pas charger de frais de retard, que le client ait opté ou non pour le moratoire.
La BRH apporte quatre précisions sur la circulaire 115 du 19 mars 2020. D'abord, les institutions n'appliquent le moratoire qu'aux clients qui ont exprimé le souhait d'en bénéficier ; il n'est pas obligatoire. Ensuite, le moratoire déplace dans le temps l'état du crédit du client entre le 1er avril et le 30 juin 2020 : le débiteur ne verse que les intérêts exigés durant ces trois mois, puis reprend le service mensuel du capital et des intérêts avec la même classification de crédit qu'à fin mars 2020, de sorte qu'un client classé À signaler au 31 mars 2020 affiche cette classification à partir du 1er juillet 2020.
De plus, le moratoire prolonge automatiquement le prêt de trois mois, et un débiteur qui veut garder la durée initiale peut négocier une restructuration. Enfin, d'avril à juin 2020, les institutions ne doivent pas charger de frais de retard aux clients, qu'ils aient opté ou non pour le moratoire.
Comment citer
Banque de la République d'Haïti (BRH), 2020, Note aux banques et autres institutions financières précisant la circulaire 115, https://www.brh.ht/wp-content/uploads/Notes_COVID-19.pdf
- Titulaire des droits
- Banque de la République d'Haïti (BRH)