
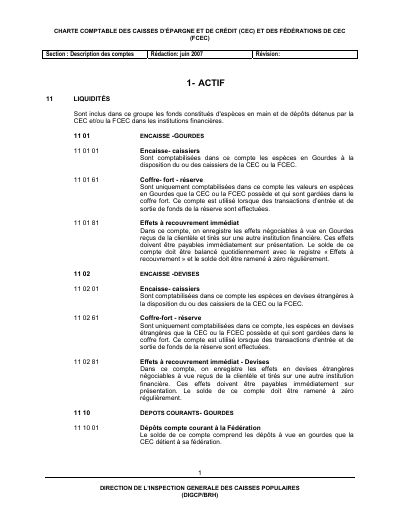
Charte comptable des caisses d'épargne et de crédit (CEC) et des fédérations de CEC (FCEC) : description des comptes
- La section est datée de juin 2007 et publiée par la Direction de l'Inspection Générale des Caisses Populaires (DIGCP/BRH).
- Elle décrit les comptes en quatre groupes : actif, passif, revenus et dépenses.
- Les comptes de liquidités distinguent l'encaisse, les dépôts courants, d'épargne et à terme détenus à la fédération, dans d'autres caisses, dans d'autres institutions financières et à la BRH, en gourdes et en devises.
- Les comptes de revenus comprennent les intérêts sur bons BRH, les dividendes et les frais d'analyse et de gestion de dossiers de crédit.
Cette section de 46 pages de la charte comptable des caisses d'épargne et de crédit (CEC) et de leurs fédérations (FCEC) est publiée par la Direction de l'Inspection Générale des Caisses Populaires (DIGCP) de la BRH et date de juin 2007. Elle donne, pour chaque compte numéroté, une définition de ce qui y est comptabilisé.
Le document est organisé en quatre groupes : actif (à commencer par les liquidités, qui comprennent l'encaisse et les dépôts détenus dans des institutions financières, en gourdes et en devises), passif, revenus et dépenses. Les comptes de revenus comprennent les intérêts sur prêts, dépôts et bons BRH, les dividendes et les revenus autres que d'intérêts comme les frais de dossier de crédit, et les comptes de dépenses couvrent par exemple la formation et les déplacements du personnel.
Comment citer
Banque de la République d'Haïti (BRH), 2007, Charte comptable des caisses d'épargne et de crédit (CEC) et des fédérations de CEC (FCEC) : description des comptes, https://www.brh.ht/wp-content/uploads/2018/08/description_comptes.pdf
- Titulaire des droits
- Banque de la République d'Haïti (BRH)